Tienes hasta el 31 de octubre para pedir a Hacienda que te compense automáticamente lo que te debe — y la mayoría de autónomos no lo saben

imagen

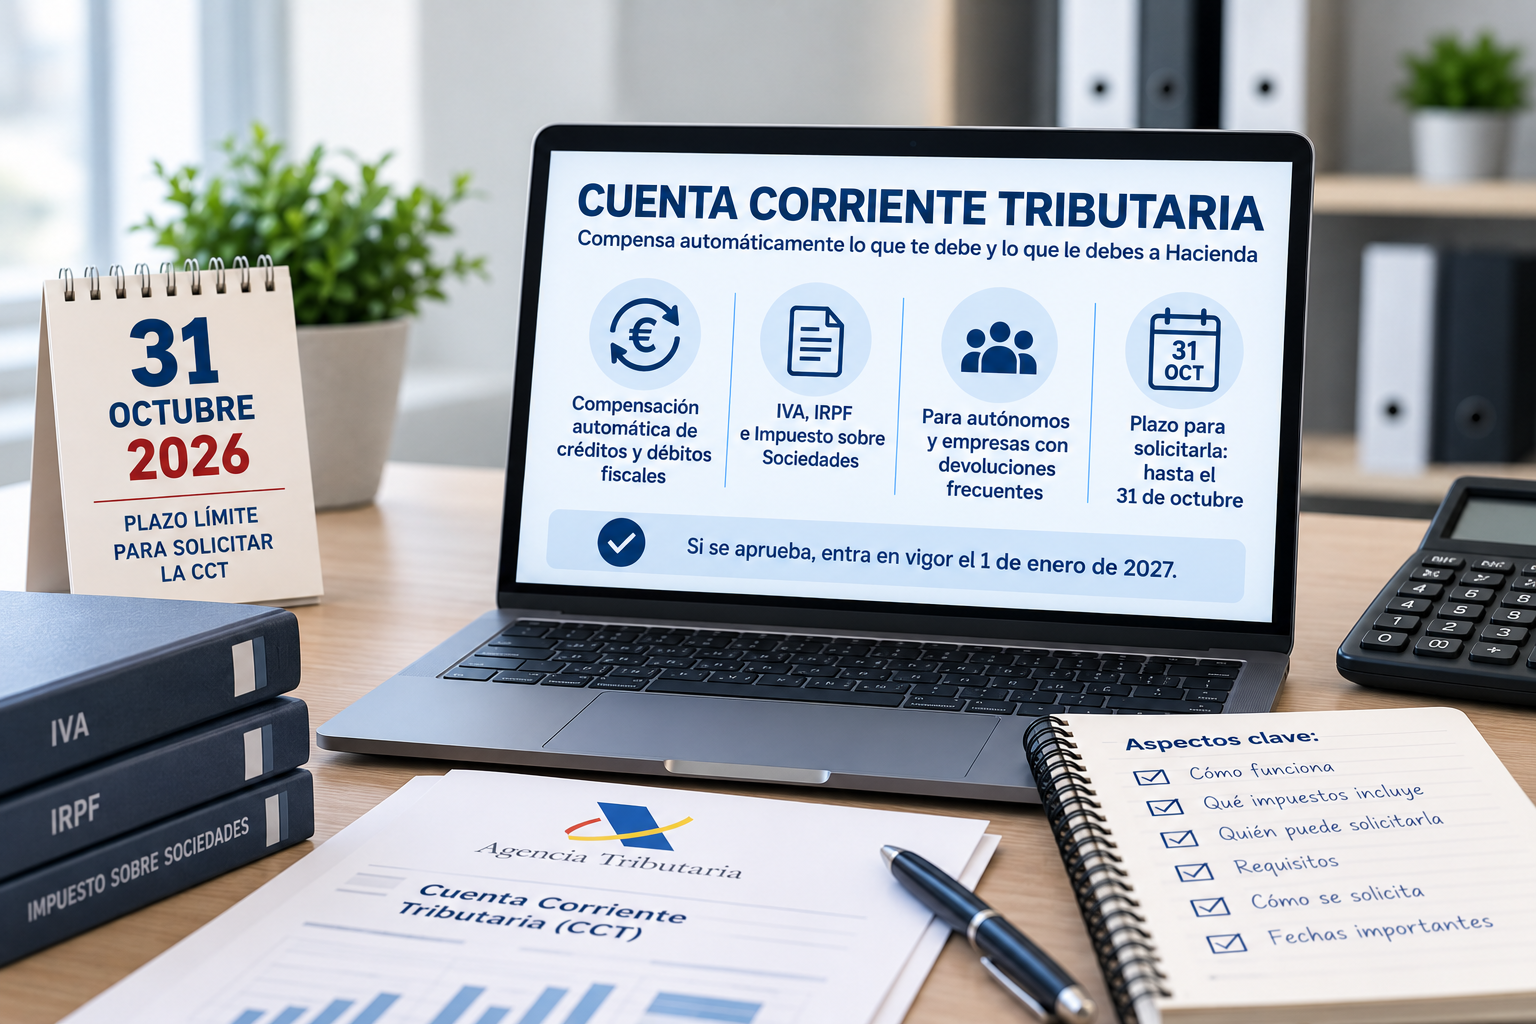
💡 ¿Sabías que existe un sistema que permite que Hacienda cruce automáticamente lo que te debe (devoluciones de IVA, IRPF) con lo que tú le debes (pagos fraccionados, retenciones)? Se llama Cuenta Corriente Tributaria, y el plazo para solicitarla cierra el 31 de octubre.

Si se aprueba, entra en vigor el 1 de enero de 2027.

¿Cómo funciona?

En lugar de ingresar cada trimestre y esperar meses a que Hacienda te devuelva el IVA, la Cuenta Corriente Tributaria (CCT) compensa automáticamente tus créditos y débitos fiscales. El resultado: un único saldo trimestral, a pagar o a cobrar. Esto simplifica enormemente la gestión de tesorería, ya que evita la acumulación de saldos pendientes de devolución que, en muchos casos, tardan meses en resolverse y generan tensiones de liquidez innecesarias.

Cubre los principales impuestos:

  • IVA (Modelo 303/390)
  • IRPF pagos fraccionados (Modelos 130, 111, 115)
  • Impuesto sobre Sociedades (Modelos 200/202)

¿A quién le conviene?

A autónomos y empresas que generan devoluciones frecuentes de IVA (exportadores, empresas con inversiones importantes, negocios con mucho IVA soportado). Si en 2025 tus devoluciones representaron al menos el 40% de tus deudas tributarias, cumples el requisito principal.

También resulta especialmente útil para empresas en fase de crecimiento o expansión, que realizan inversiones elevadas y soportan un IVA significativo que no recuperan hasta pasados varios meses. En estos casos, la CCT puede suponer una mejora directa en el flujo de caja sin necesidad de recurrir a financiación externa.

Requisitos básicos:
✅ Estar dado de alta como empresario/profesional y presentar autoliquidaciones periódicas de IVA.
✅ Créditos del ejercicio anterior ≥ 40% de las deudas devengadas.
✅ Estar al corriente de todas las obligaciones tributarias.
✅ No haber renunciado ni sido excluido del sistema en 2025 o 2026.

Conviene tener en cuenta que la AEAT puede verificar de oficio el cumplimiento de estos requisitos, por lo que es fundamental que la situación fiscal esté completamente regularizada antes de presentar la solicitud.

¿Cómo se solicita?

Exclusivamente por vía telemática, a través de la Sede Electrónica de la AEAT, con certificado digital o Cl@ve. La AEAT tiene 3 meses para resolver; si no hay respuesta, se entiende denegada.

⚠️ Importante: Si pierdes el plazo de octubre, tendrás que esperar hasta octubre de 2027 para volver a solicitarla. Es una ventana anual única, y dejarla pasar significa un año más gestionando devoluciones y pagos por separado.
Tienes hasta el 1 de febrero de 2027 para comunicar el código de ocupación de todos tus trabajadores a la Seguridad Social — y muchas empresas aún no lo saben

imagen

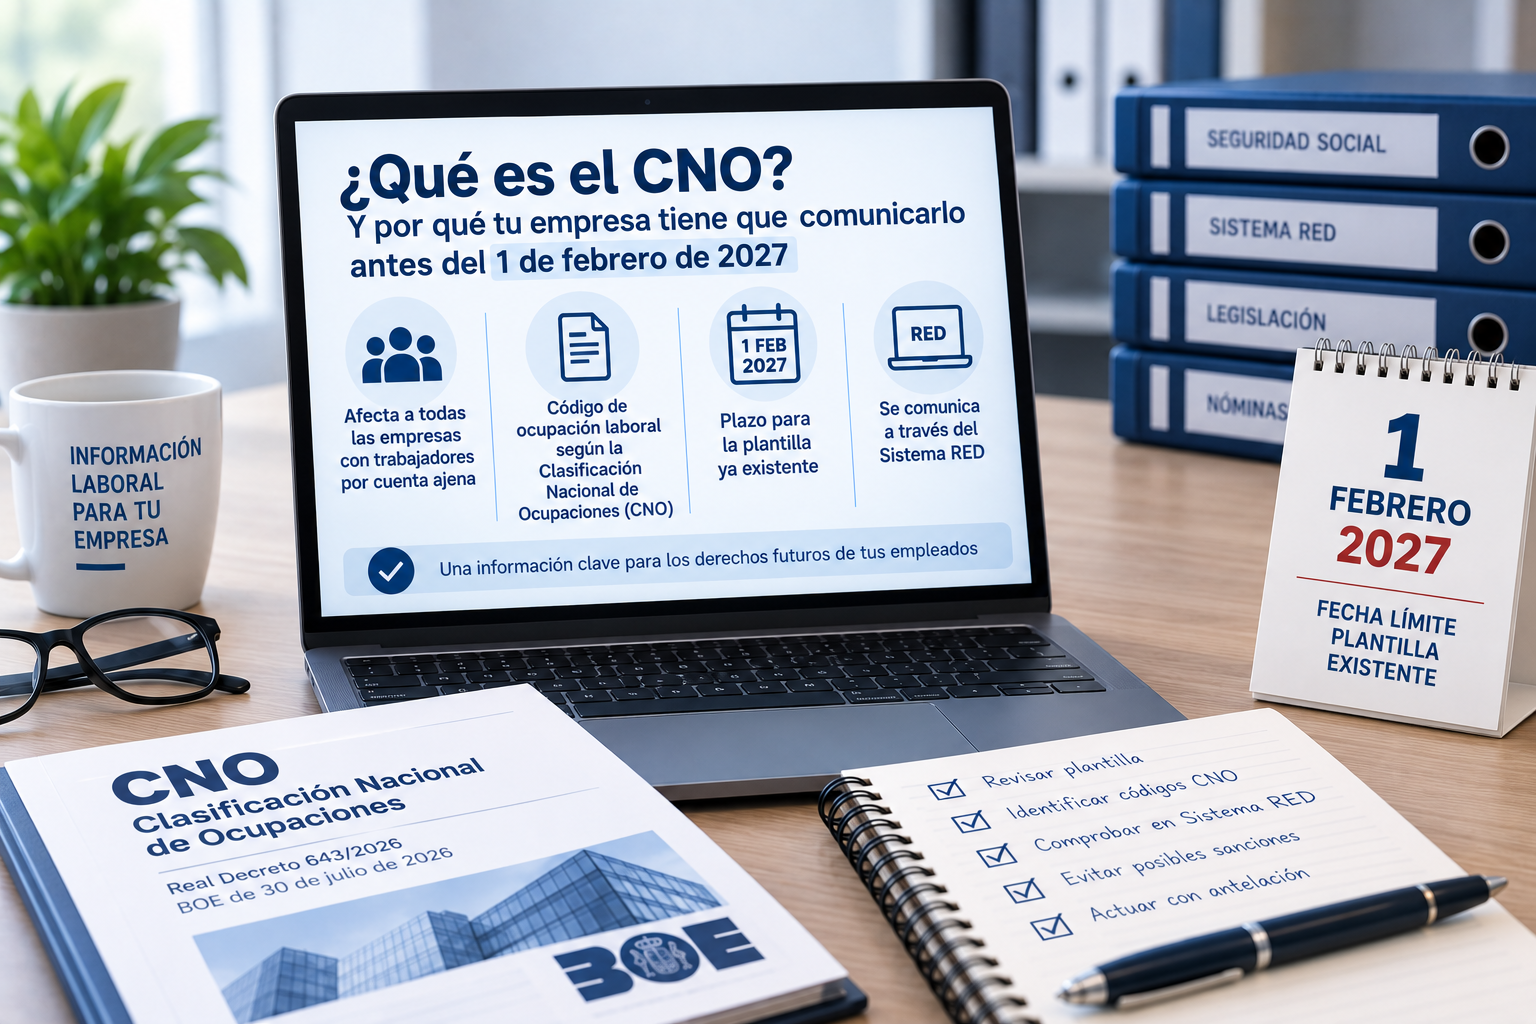
¿Sabes qué es el CNO y por qué tu empresa tiene que comunicarlo antes del 1 de febrero de 2027?

El Real Decreto 643/2026 (BOE de 30 de julio de 2026, en vigor desde el 1 de agosto) ha introducido una nueva obligación que afecta a todas las empresas con trabajadores por cuenta ajena: comunicar a la Tesorería General de la Seguridad Social (TGSS) el código de ocupación laboral de cada empleado en alta, conforme a la Clasificación Nacional de Ocupaciones (CNO).

📋 ¿Qué es el código CNO y para qué sirve?
El CNO identifica la ocupación principal de cada trabajador. La TGSS necesita este dato para evaluar si determinadas actividades —penosas, tóxicas, peligrosas o insalubres— pueden dar derecho a coeficientes reductores de la edad de jubilación. Es decir, afecta directamente a los derechos futuros de tus empleados.

📅 ¿Cuándo hay que hacerlo?

  • Para nuevas altas: el código CNO es obligatorio desde el 1 de agosto de 2026.
  • Para la plantilla ya existente: tienes hasta el 1 de febrero de 2027 (seis meses desde la entrada en vigor).

⚙️ ¿Cómo se comunica?
A través del Sistema RED, de forma individual o mediante remesas. Si gestionas las nóminas con una gestoría o asesoría, coordina con ellos la revisión de tu plantilla para identificar qué trabajadores no tienen el dato registrado.

⚠️ ¿Qué pasa si no lo haces?
El incumplimiento de las obligaciones de comunicación ante la Seguridad Social puede derivar en infracciones tipificadas en la LISOS (Ley sobre Infracciones y Sanciones en el Orden Social). Aunque el periodo transitorio busca facilitar la regularización, no actuar a tiempo puede tener consecuencias.

🔍 Consejo práctico:
Revisa ahora mismo tu plantilla en el Sistema RED. Si tienes trabajadores dados de alta antes del 15 de febrero de 2023 (fecha en que el CNO se hizo obligatorio para nuevas altas), es probable que no tengan el código registrado. Tienes margen, pero no lo dejes para el último momento.

¿Necesitas ayuda para identificar los códigos CNO correctos para cada puesto de tu empresa? Consúltanos.

Cambian las reglas sobre la información laboral que las empresas deben facilitar a sus trabajadores

imagen

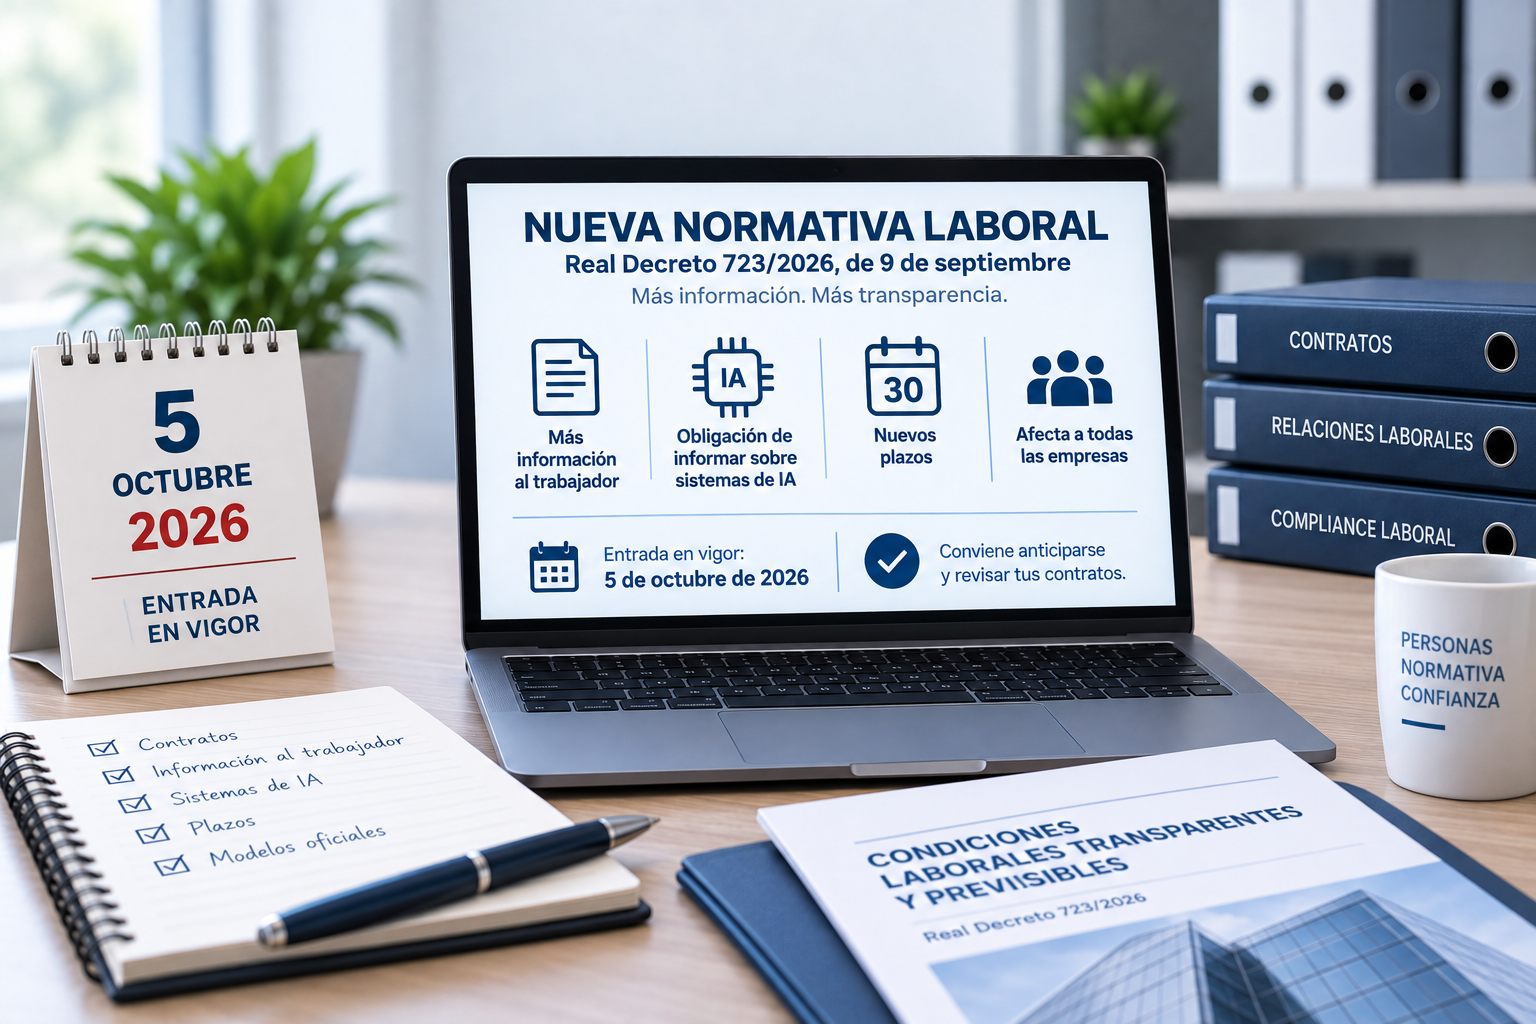
📋 El pasado 15 de septiembre se publicó en el BOE el Real Decreto 723/2026, de 9 de septiembre, que deroga íntegramente el Real Decreto 1659/1998 y traspone parcialmente la Directiva (UE) 2019/1152 del Parlamento Europeo y del Consejo, relativa a unas condiciones laborales transparentes y previsibles en la Unión Europea.

Se trata de un cambio normativo de gran calado que afecta a todas las empresas con trabajadores por cuenta ajena, independientemente de su tamaño.

Fecha clave: la entrada en vigor se produce a los 20 días de su publicación en el BOE, es decir, el 5 de octubre de 2026.

¿Qué cambia en la práctica?

✅ Se amplían de forma muy significativa los elementos esenciales que el empleador debe comunicar por escrito al trabajador: identidad de las partes, centro de trabajo, categoría profesional, retribución desglosada, periodicidad de pago, duración y distribución de la jornada ordinaria, duración del periodo de prueba, derecho a formación proporcionada por la empresa y planes de igualdad aplicables, entre otros.

✅ Se introduce una novedad sin precedentes: la obligación de informar sobre el uso de sistemas de decisión algorítmica o de Inteligencia Artificial que afecten a las condiciones laborales, a la toma de decisiones o al control de la actividad del trabajador. Esta previsión conecta directamente con el Reglamento (UE) 2024/1689 sobre Inteligencia Artificial.

✅ La información debe entregarse en formato accesible, almacenable e imprimible, ya sea en papel o en soporte electrónico.

Plazos que toda empresa debe conocer:

1️⃣ Nuevas contrataciones: la información debe entregarse antes del inicio de la prestación de servicios.

2️⃣ Relaciones laborales ya vigentes: si el trabajador lo solicita, la empresa dispone de un máximo de 30 DIAS HABILES para facilitar toda la documentación.

3️⃣ Modificaciones contractuales: la comunicación debe realizarse lo antes posible y, como máximo, el mismo día en que el cambio surta efecto.

4️⃣ Para servicios en el extranjero: la información debe entregarse antes de la partida del trabajador.

Además, el Ministerio de Trabajo publicará modelos oficiales de documentos informativos y contratos en un plazo máximo de 20 días desde la publicación del Real Decreto.

La recomendación es clara: no esperar a que los trabajadores soliciten la información. Conviene anticiparse, revisar los modelos de contrato actuales y preparar la documentación complementaria que exige la nueva norma.

El Tribunal Supremo redefine el alcance de la cláusula antiabuso en el régimen FEAC

imagen

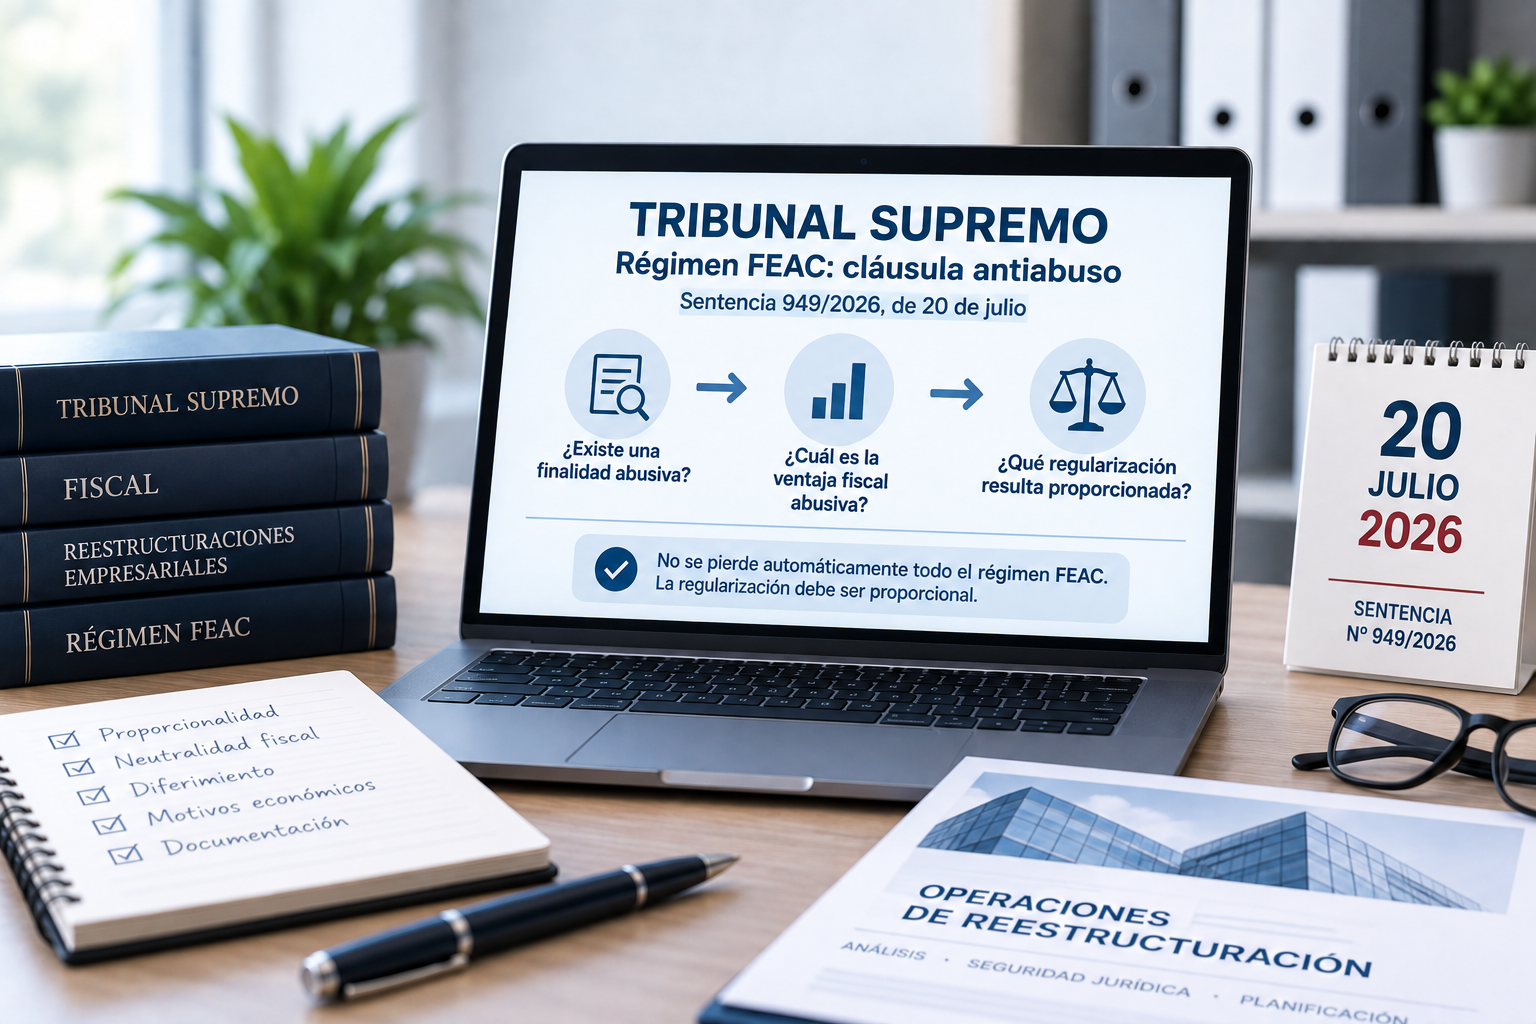
La Sentencia del Tribunal Supremo 949/2026, de 20 de julio, introduce una doctrina de especial relevancia para las operaciones de reestructuración empresarial acogidas al régimen fiscal de fusiones, escisiones, aportaciones de activos y canjes de valores (FEAC).

La cuestión central no es si Hacienda puede combatir operaciones abusivas. Puede hacerlo. La novedad está en cómo debe hacerlo.

El Tribunal Supremo establece que el principio de proporcionalidad está implícito en la cláusula antiabuso del antiguo artículo 96.2 TRLIS y que, incluso bajo dicha normativa, era posible una inaplicación parcial del régimen FEAC. La consecuencia de una operación abusiva no tiene por qué ser, por tanto, la pérdida automática de todos los efectos del régimen especial.

La regularización debe dirigirse específicamente a eliminar las ventajas fiscales perseguidas de forma abusiva, y dichas ventajas deben estar identificadas en el propio acuerdo de liquidación.

Especialmente relevante es el tratamiento del diferimiento de las plusvalías latentes.

El Supremo recuerda que el diferimiento es una pieza esencial del principio de neutralidad fiscal que caracteriza al FEAC y no puede eliminarse automáticamente por el mero hecho de que se concluya que no existen motivos económicos válidos.

Para hacer tributar inmediatamente esas plusvalías, la Administración deberá acreditar, mediante una motivación reforzada, que el propio diferimiento constituía el principal objetivo perseguido con la operación, identificando además los elementos de prueba que permitan alcanzar esa conclusión.

La sentencia obliga así a separar tres cuestiones que en la práctica no siempre se habían diferenciado suficientemente:

¿Existe una finalidad abusiva? → ¿Cuál es exactamente la ventaja fiscal abusiva? → ¿Qué regularización resulta proporcionada para neutralizarla?

El fallo adquiere especial importancia en operaciones de aportación de participaciones a sociedades holding, pero su razonamiento sobre proporcionalidad y neutralización de la ventaja fiscal abusiva resulta relevante para el régimen FEAC en su conjunto.

Desde OCT Consultores consideramos que esta sentencia refuerza la necesidad de analizar cada reestructuración de forma individualizada y de documentar adecuadamente tanto sus razones empresariales como sus efectos fiscales.

Al mismo tiempo, abre una vía de revisión especialmente interesante en procedimientos de inspección, reclamaciones económico-administrativas y litigios en los que la Administración haya vinculado automáticamente la ausencia de motivos económicos válidos con la pérdida íntegra del régimen FEAC.

La clave ya no es únicamente determinar si existe abuso, sino precisar qué ventaja fiscal es abusiva y hasta dónde puede llegar la regularización.

Desde agosto, las empresas tienen el doble de plazo para comunicar bajas a la Seguridad Social

imagen

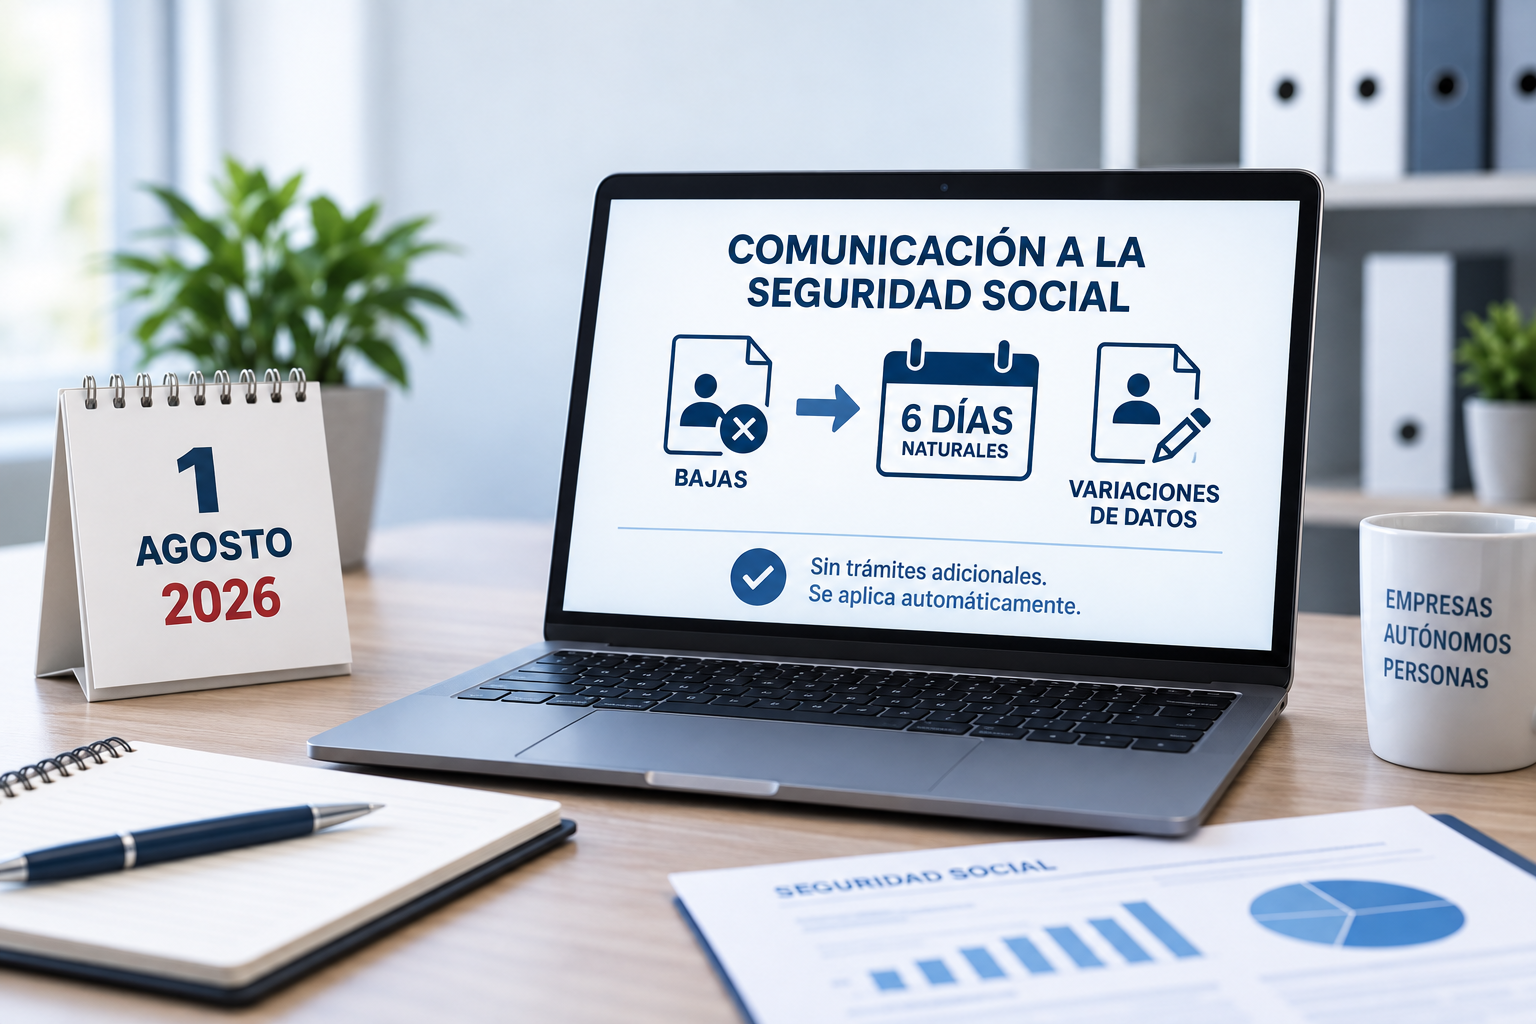
📋 Desde el 1 de agosto de 2026, el plazo para comunicar bajas y variaciones de datos de trabajadores a la Seguridad Social pasa de 3 a 6 días naturales. Sin trámites adicionales. Sin actuaciones previas.

Esto no es una interpretación: es el Real Decreto 643/2026, de 29 de julio, que modifica el artículo 32.3 del Reglamento General de Afiliación (RD 84/1996).

¿A quién afecta?

A todas las empresas y autónomos con trabajadores por cuenta ajena dados de alta en la Seguridad Social.

¿Qué cambia exactamente?

✅ El plazo para comunicar bajas pasa de 3 a 6 días naturales desde el cese
✅ El plazo para comunicar variaciones de datos también se amplía a 6 días naturales
✅ Se aplica automáticamente a todas las bajas con fecha real desde el 01.08.2026
✅ No es necesario realizar ninguna gestión ni solicitud para beneficiarse del nuevo plazo

¿Qué NO cambia?

❌ Las altas siguen manteniendo su plazo y condiciones habituales
❌ La obligación de comunicar no desaparece: solo se amplía el margen temporal

Lo que SÍ debes tener en cuenta si gestionas trabajadores:

1️⃣ Revisa tus procedimientos internos: ahora dispones de 6 días naturales, pero no dejes la comunicación para el último momento.
2️⃣ Confirma las fechas reales de baja: el plazo se cuenta desde el día siguiente al cese efectivo, no desde la decisión de prescindir del trabajador.
3️⃣ Aplica el mismo criterio a las variaciones: cualquier cambio en los datos del trabajador también cuenta con 6 días desde que se produce.

Un margen mayor que reduce el riesgo de comunicaciones fuera de plazo y sus posibles recargos.

Hacienda ya ve tus cobros por Bizum en tiempo real — lo que todo autónomo debe saber (y hacer)

📲 Desde febrero de 2026, los bancos informan mensualmente a la Agencia Tributaria de todos tus cobros profesionales por Bizum, tarjeta y otros medios electrónicos. Sin umbral mínimo. Sin excepciones por importe.

Esto no es un rumor: es el Real Decreto 253/2025, que modifica el Reglamento General de las actuaciones y procedimientos de gestión e inspección tributaria.

¿Qué información recibe exactamente la AEAT?

Cada mes, tu banco envía a Hacienda:

✅ Tu identificación fiscal (NIF)

✅ El número de comercio con el que operas

✅ El importe mensual total cobrado por Bizum, TPV y similares

✅ Las cuentas bancarias donde recibes esos cobros

¿Qué hace la AEAT con esos datos?

Los cruza automáticamente con tus declaraciones de IVA (modelo 303) y de IRPF (modelo 130/131). Si detecta discrepancias recurrentes entre lo que cobras y lo que declaras, puede iniciar un procedimiento de comprobación.

Lo que NO cambia: ❌ Los pagos entre particulares (dividir una cena, enviar dinero a un familiar) NO se reportan. La obligación afecta exclusivamente a cobros por actividad económica.

Lo que SÍ debes hacer si eres autónomo:

1️⃣ Separa cuentas: usa una cuenta bancaria exclusiva para tu actividad profesional. Mezclar cobros personales y profesionales complica cualquier comprobación.

2️⃣ Emite factura siempre: cada cobro profesional debe tener su factura correspondiente, independientemente del importe o del medio de pago.

3️⃣ Cuadra tus declaraciones: el importe que declaras en IVA e IRPF debe coincidir con lo que tus bancos reportan a Hacienda. Si hay diferencias legítimas (exenciones, operaciones no sujetas), documéntalas.

4️⃣ Revisa tus modelos trimestrales: si has cobrado por Bizum o tarjeta y no lo has incluido en tus autoliquidaciones, este es el momento de regularizar antes de que llegue un requerimiento.

Jubilación flexible para autónomos: desde el 28 de agosto puedes cobrar el 25% de tu pensión y seguir trabajando por cuenta propia

🆕 El 28 de agosto de 2026 entra en vigor el Real Decreto 416/2026, que por primera vez permite a los jubilados compatibilizar su pensión con el trabajo como autónomos. Una reforma que abre una puerta que hasta ahora estaba cerrada para el colectivo.

¿En qué consiste la jubilación flexible para autónomos?

La jubilación flexible ya existía para trabajadores por cuenta ajena, pero quedaba excluida para los autónomos. El RD 416/2026 cambia esto: a partir del 28 de agosto, un pensionista puede darse de alta en el RETA y seguir trabajando por cuenta propia, percibiendo el 25% de su pensión contributiva de forma compatible.

Requisito clave: no haber estado dado de alta en el RETA durante los 3 años anteriores a la jubilación. Esto orienta la medida principalmente a extrabajadores por cuenta ajena que quieren emprender o prestar servicios de consultoría tras jubilarse.

¿Qué diferencia hay con la jubilación activa?

Es importante no confundir ambas figuras:

 Jubilación ActivaJubilación Flexible (nueva)
Pensión compatibleHasta el 50% o 100%25% fijo
Momento de accesoAl alcanzar la edad de jubilaciónTras haberse jubilado ya
Cotizaciones mejoran pensiónNo (salvo excepciones)No
AutónomosSí (con requisitos)Sí (desde 28/08/2026)

Otras novedades del RD 416/2026 para trabajadores por cuenta ajena:

🔹 La jornada compatible pasa a situarse entre el 33% y el 80% de la jornada completa (antes era 25%-75%)

🔹 Incentivos adicionales si se inicia la actividad al menos 6 meses después de jubilarse: hasta un 25% más sobre la pensión compatible si la jornada supera el 55%

¿Qué debes tener en cuenta si estás pensando en acogerte?

⚠️ Las cotizaciones que realices durante la jubilación flexible no mejorarán tu pensión (salvo jubilación anticipada involuntaria)

⚠️ No se reconocen complementos a mínimos durante el periodo de compatibilidad

⚠️ Debes comunicar el inicio de la actividad a la Seguridad Social para evitar sanciones y reclamaciones de prestaciones indebidas

Esta reforma puede ser especialmente relevante para profesionales de sectores como la asesoría, la consultoría, la arquitectura o la ingeniería que quieran mantener una actividad parcial tras jubilarse.

Errores más comunes que cometen los autónomos

Errores-mas-comunes-que-cometen-los-autonomos-1920.jpg

Ser autónomo implica gestionar mucho más que la propia actividad profesional. Facturación, impuestos, cuotas, contratos o planificación financiera forman parte del día a día de cualquier trabajador por cuenta propia. Precisamente por ello, es habitual cometer errores que, aunque a veces parecen pequeños, pueden acabar generando sanciones, problemas económicos o pérdidas de dinero.

Uno de los errores más frecuentes es no separar las cuentas personales de las del negocio. Muchos autónomos utilizan la misma cuenta bancaria para gastos personales y profesionales, lo que dificulta el control financiero y puede generar problemas a la hora de justificar gastos ante Hacienda. Tener una cuenta exclusiva para la actividad facilita enormemente la gestión y la organización.

Otro fallo habitual es no guardar correctamente las facturas y justificantes. Para deducir un gasto no basta con haberlo pagado; es necesario disponer de la factura correspondiente y demostrar que está relacionado con la actividad. Perder documentación o no conservarla adecuadamente puede suponer pagar más impuestos de los necesarios.

También es muy común no reservar dinero para impuestos. Algunos autónomos utilizan todos los ingresos que reciben sin tener en cuenta que posteriormente tendrán que afrontar pagos trimestrales de IVA e IRPF. Esto provoca tensiones de tesorería y dificultades para cumplir con las obligaciones fiscales. Una buena práctica es apartar un porcentaje de cada factura para evitar sorpresas.

Otro error importante es elegir mal el sistema de tributación o la forma jurídica. Muchos autónomos continúan tributando como persona física cuando quizá ya les compensaría crear una Sociedad Limitada, mientras que otros crean una SL demasiado pronto y asumen costes innecesarios. Analizar la situación fiscal periódicamente es fundamental.

La falta de planificación también suele afectar a las deducciones fiscales. En ocasiones, los autónomos no aplican gastos que podrían deducirse legalmente por desconocimiento o miedo a cometer errores. Esto hace que paguen más impuestos de los necesarios. Contar con asesoramiento adecuado puede ayudar a optimizar la fiscalidad dentro de la legalidad.

Otro problema frecuente es no revisar contratos, presupuestos o condiciones con clientes. Trabajar sin acuerdos claros puede derivar en impagos, conflictos o dificultades para reclamar cantidades pendientes. Formalizar correctamente las relaciones profesionales aporta seguridad y evita muchos problemas futuros.

Muchos autónomos también descuidan aspectos laborales y de Seguridad Social, especialmente cuando empiezan a contratar trabajadores. Errores en contratos, nóminas, registro horario o cotizaciones pueden derivar en sanciones importantes por parte de la Inspección de Trabajo.

Además, es habitual centrarse únicamente en el trabajo diario y olvidarse de la planificación a largo plazo. Aspectos como la jubilación, el ahorro o la protección ante bajas médicas suelen dejarse en segundo plano, cuando precisamente los autónomos necesitan una mayor previsión financiera.

Baja médica: derechos y obligaciones de trabajadores y empresas

baja-medica-1920

La baja médica, también conocida como incapacidad temporal, es una situación en la que un trabajador no puede desempeñar su actividad laboral debido a una enfermedad o accidente. Aunque es un procedimiento habitual, todavía genera muchas dudas tanto para trabajadores como para empresas sobre cuáles son los derechos y obligaciones de cada parte.

Cuando un trabajador se encuentra incapacitado para trabajar, debe acudir al médico, que será quien valore si procede emitir una baja médica. Esta puede derivar de una enfermedad común, un accidente no laboral, un accidente de trabajo o una enfermedad profesional. Dependiendo del origen de la baja, las condiciones económicas y las responsabilidades pueden variar.

Uno de los principales derechos del trabajador es recibir asistencia sanitaria y, en la mayoría de los casos, una prestación económica mientras dure la baja. La cuantía depende del motivo de la incapacidad y de lo establecido en el convenio colectivo aplicable. Generalmente, en casos de enfermedad común, el trabajador no cobra durante los primeros días o percibe un porcentaje reducido de su base reguladora, mientras que en accidentes laborales la cobertura suele ser más favorable.

El trabajador también tiene derecho a conservar su puesto de trabajo mientras dure la incapacidad temporal dentro de los límites legales establecidos. Además, la empresa no puede despedir a un trabajador únicamente por el hecho de estar de baja, especialmente si existen circunstancias que puedan implicar discriminación o vulneración de derechos.

Sin embargo, junto a los derechos también existen obligaciones. El trabajador debe seguir las indicaciones médicas, acudir a las revisiones y facilitar la documentación necesaria a la empresa y a la Seguridad Social. También tiene la obligación de actuar de buena fe y no realizar actividades incompatibles con su situación médica, ya que esto podría derivar en sanciones o incluso en el despido disciplinario.

Por parte de la empresa, una de las principales obligaciones es tramitar correctamente la documentación relacionada con la baja y mantener la cotización del trabajador mientras dure la incapacidad temporal. Además, debe respetar los derechos laborales y salariales establecidos por la ley y el convenio colectivo.

La empresa también puede realizar determinadas actuaciones de control, como verificar la situación del trabajador a través de mutuas colaboradoras o servicios médicos autorizados. No obstante, estas actuaciones deben respetar siempre la intimidad y los derechos del empleado.

Otro aspecto importante es la duración de la baja médica. La incapacidad temporal tiene unos límites máximos establecidos legalmente y, dependiendo de la evolución del trabajador, puede producirse el alta médica, una prórroga o incluso iniciar un procedimiento de incapacidad permanente.

En definitiva, la baja médica implica una serie de derechos y obligaciones tanto para el trabajador como para la empresa. Conocer correctamente cómo funciona este proceso ayuda a evitar conflictos y garantiza el cumplimiento de la normativa laboral y de Seguridad Social. Ante cualquier duda, contar con asesoramiento profesional puede ser fundamental para actuar correctamente y evitar problemas futuros.

Módulos vs estimación directa: ¿qué sistema te conviene como autónomo?

Modulos-vs-estimacion-directa-1920

Cuando una persona se da de alta como autónomo, una de las decisiones más importantes a nivel fiscal es elegir cómo va a tributar. En España, los dos sistemas más habituales son la estimación directa y la estimación objetiva, conocida comúnmente como “módulos”. Elegir correctamente puede marcar una gran diferencia en los impuestos que se pagan cada año.

La estimación directa es el sistema más utilizado actualmente. En este régimen, el autónomo tributa en función de su beneficio real, es decir, de la diferencia entre los ingresos obtenidos y los gastos deducibles relacionados con la actividad. Cuanto mayor sea el beneficio, mayor será la tributación. Este sistema refleja de forma más exacta la situación económica del negocio.

Por otro lado, el sistema de módulos funciona de manera diferente. En lugar de calcular el beneficio real, Hacienda determina una cantidad estimada en función de ciertos parámetros objetivos, como los metros del local, el número de trabajadores, la potencia eléctrica o el tipo de actividad. Esto significa que se pagan impuestos según una estimación previa, independientemente de si el negocio gana más o menos dinero.

La estimación directa suele ser más conveniente para autónomos que tienen muchos gastos deducibles o ingresos variables. Por ejemplo, profesionales que trabajan desde oficina, tienen gastos de suministros, vehículos, material o colaboradores pueden beneficiarse de este sistema, ya que esos costes reducen el beneficio sobre el que tributan.

En cambio, el sistema de módulos puede resultar interesante para actividades con pocos gastos y beneficios relativamente estables. Algunos pequeños comercios, bares, transportistas o negocios de hostelería pueden encontrar ventajas en este régimen, especialmente cuando el rendimiento real es superior al estimado por Hacienda.

Sin embargo, el régimen de módulos tiene limitaciones importantes. No todas las actividades pueden acogerse a él y existen límites de facturación que obligan a pasar a estimación directa cuando se superan. Además, en los últimos años Hacienda ha ido reduciendo progresivamente el número de actividades que pueden tributar por módulos.

Otro aspecto a tener en cuenta es la gestión administrativa. La estimación directa exige llevar un mayor control de ingresos y gastos, conservar facturas y presentar una contabilidad más organizada. Los módulos, en cambio, suelen implicar una gestión más sencilla y previsible, algo que muchos pequeños autónomos valoran positivamente.

A nivel fiscal, no existe una opción mejor para todo el mundo. La elección depende del tipo de actividad, del volumen de ingresos, de los gastos y de la previsión de crecimiento del negocio. Un sistema que resulta muy rentable para un autónomo puede ser perjudicial para otro en una situación distinta.

Por ello, antes de elegir entre módulos o estimación directa, es recomendable realizar un estudio previo y calcular cuál puede ser el impacto fiscal en cada caso. Una buena planificación desde el inicio puede ayudarte a pagar menos impuestos dentro de la legalidad y evitar sorpresas futuras

Ir al contenido