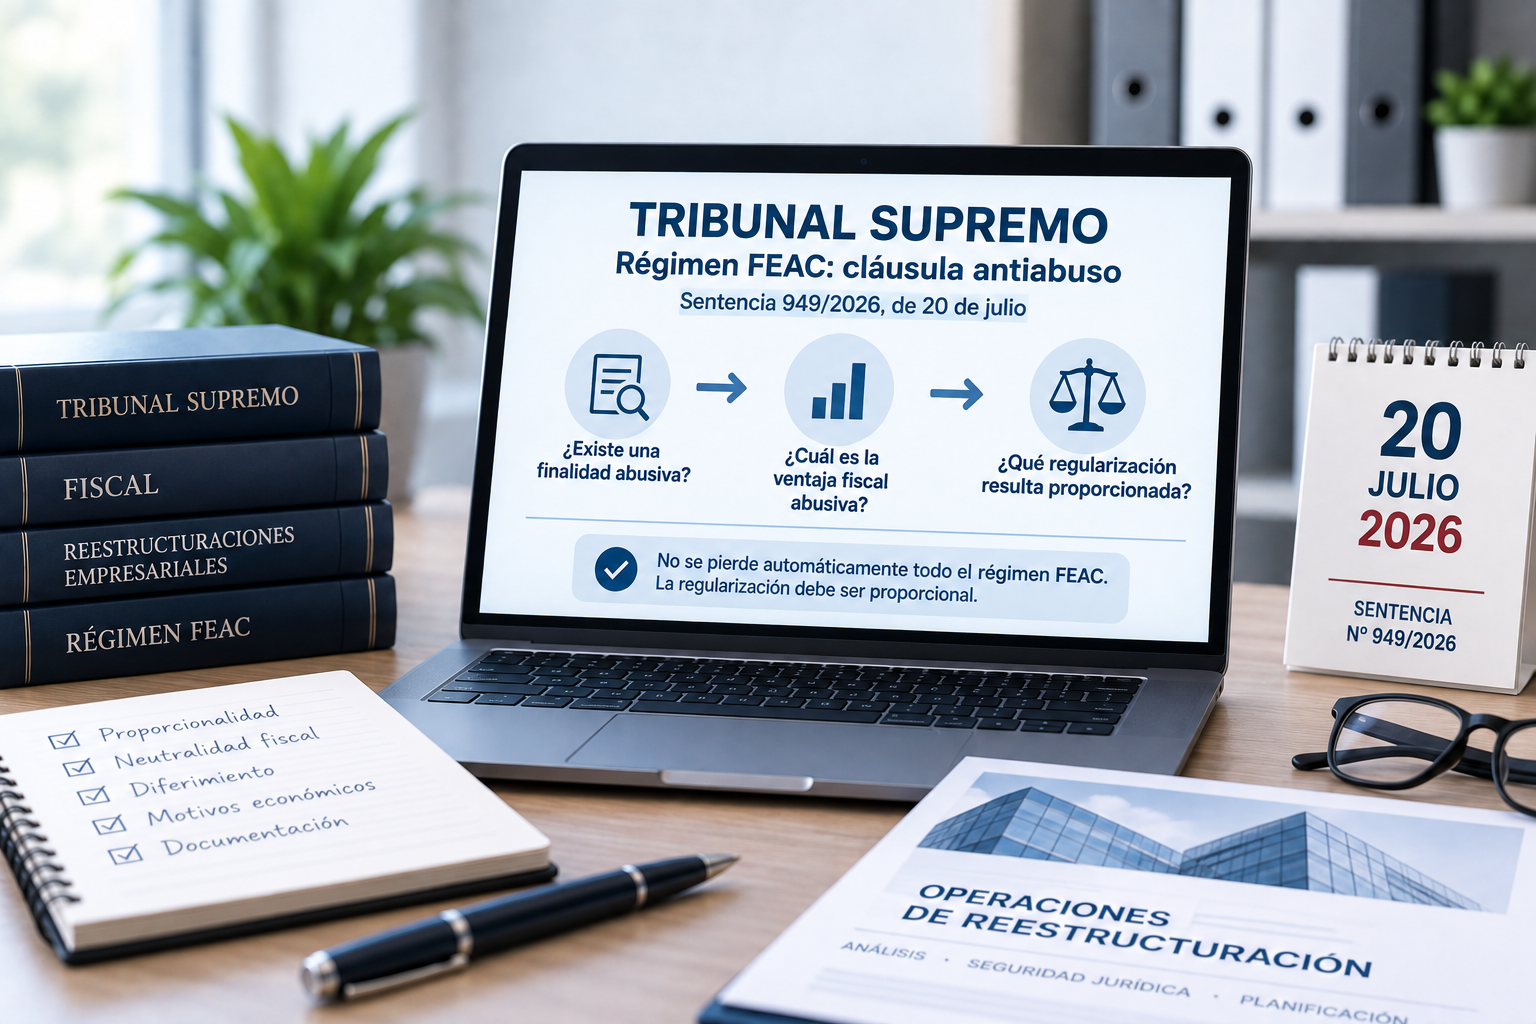
La Sentencia del Tribunal Supremo 949/2026, de 20 de julio, introduce una doctrina de especial relevancia para las operaciones de reestructuración empresarial acogidas al régimen fiscal de fusiones, escisiones, aportaciones de activos y canjes de valores (FEAC).
La cuestión central no es si Hacienda puede combatir operaciones abusivas. Puede hacerlo. La novedad está en cómo debe hacerlo.
El Tribunal Supremo establece que el principio de proporcionalidad está implícito en la cláusula antiabuso del antiguo artículo 96.2 TRLIS y que, incluso bajo dicha normativa, era posible una inaplicación parcial del régimen FEAC. La consecuencia de una operación abusiva no tiene por qué ser, por tanto, la pérdida automática de todos los efectos del régimen especial.
La regularización debe dirigirse específicamente a eliminar las ventajas fiscales perseguidas de forma abusiva, y dichas ventajas deben estar identificadas en el propio acuerdo de liquidación.
Especialmente relevante es el tratamiento del diferimiento de las plusvalías latentes.
El Supremo recuerda que el diferimiento es una pieza esencial del principio de neutralidad fiscal que caracteriza al FEAC y no puede eliminarse automáticamente por el mero hecho de que se concluya que no existen motivos económicos válidos.
Para hacer tributar inmediatamente esas plusvalías, la Administración deberá acreditar, mediante una motivación reforzada, que el propio diferimiento constituía el principal objetivo perseguido con la operación, identificando además los elementos de prueba que permitan alcanzar esa conclusión.
La sentencia obliga así a separar tres cuestiones que en la práctica no siempre se habían diferenciado suficientemente:
¿Existe una finalidad abusiva? → ¿Cuál es exactamente la ventaja fiscal abusiva? → ¿Qué regularización resulta proporcionada para neutralizarla?
El fallo adquiere especial importancia en operaciones de aportación de participaciones a sociedades holding, pero su razonamiento sobre proporcionalidad y neutralización de la ventaja fiscal abusiva resulta relevante para el régimen FEAC en su conjunto.
Desde OCT Consultores consideramos que esta sentencia refuerza la necesidad de analizar cada reestructuración de forma individualizada y de documentar adecuadamente tanto sus razones empresariales como sus efectos fiscales.
Al mismo tiempo, abre una vía de revisión especialmente interesante en procedimientos de inspección, reclamaciones económico-administrativas y litigios en los que la Administración haya vinculado automáticamente la ausencia de motivos económicos válidos con la pérdida íntegra del régimen FEAC.
La clave ya no es únicamente determinar si existe abuso, sino precisar qué ventaja fiscal es abusiva y hasta dónde puede llegar la regularización.