Cambian las reglas sobre la información laboral que las empresas deben facilitar a sus trabajadores

imagen

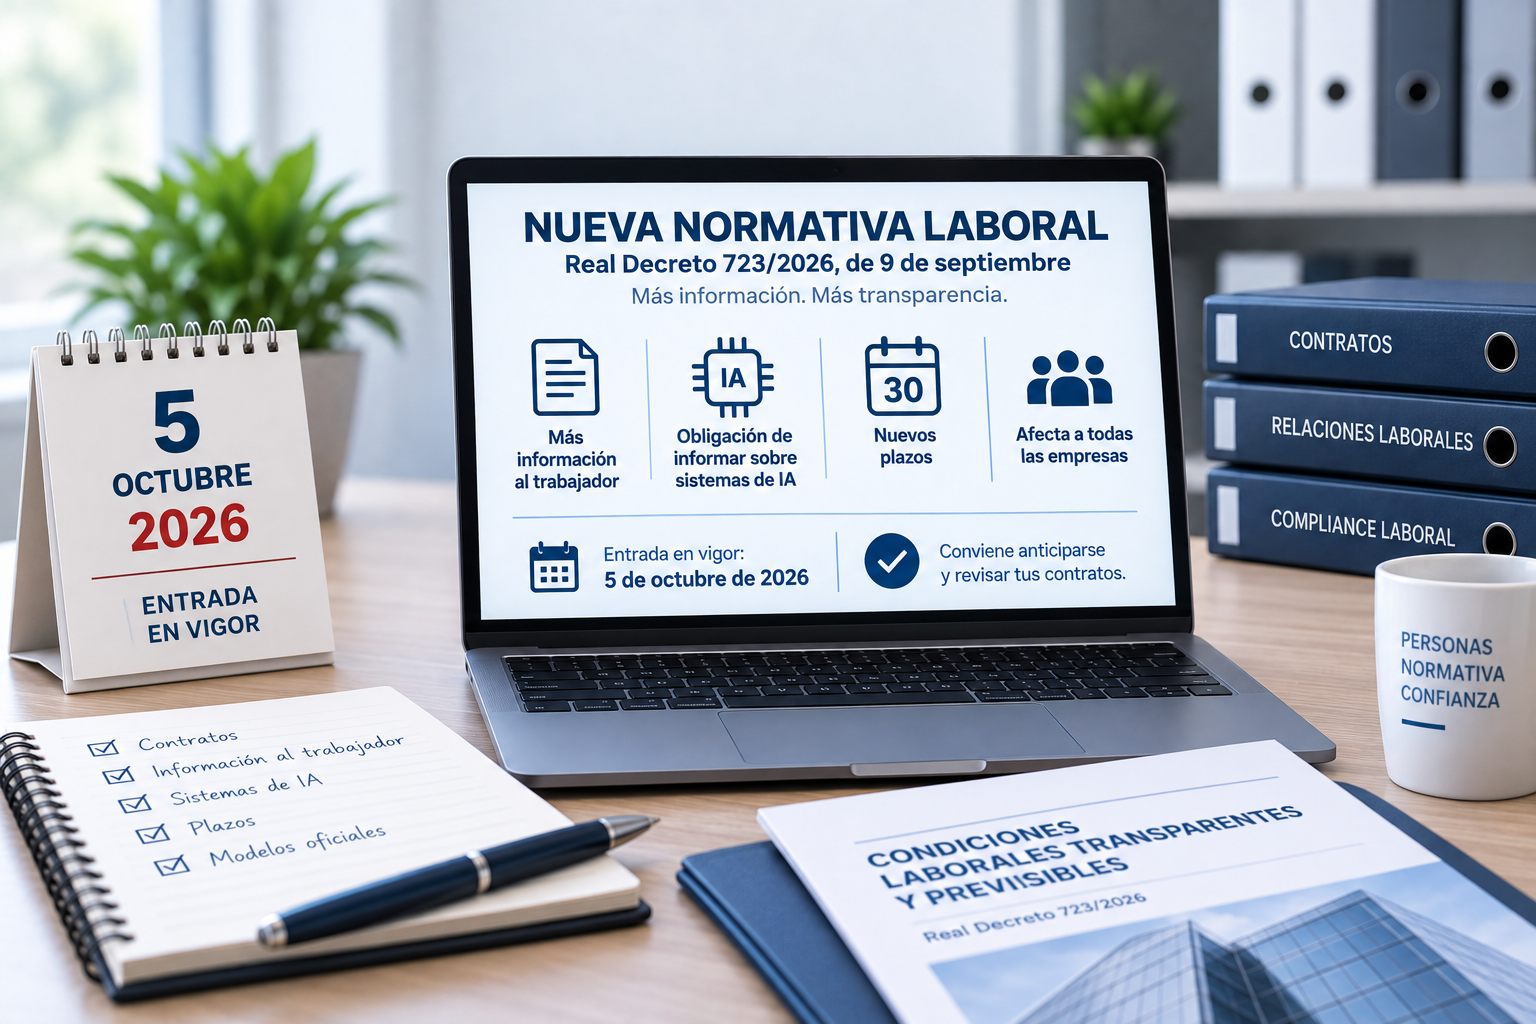
📋 El pasado 15 de septiembre se publicó en el BOE el Real Decreto 723/2026, de 9 de septiembre, que deroga íntegramente el Real Decreto 1659/1998 y traspone parcialmente la Directiva (UE) 2019/1152 del Parlamento Europeo y del Consejo, relativa a unas condiciones laborales transparentes y previsibles en la Unión Europea.

Se trata de un cambio normativo de gran calado que afecta a todas las empresas con trabajadores por cuenta ajena, independientemente de su tamaño.

Fecha clave: la entrada en vigor se produce a los 20 días de su publicación en el BOE, es decir, el 5 de octubre de 2026.

¿Qué cambia en la práctica?

✅ Se amplían de forma muy significativa los elementos esenciales que el empleador debe comunicar por escrito al trabajador: identidad de las partes, centro de trabajo, categoría profesional, retribución desglosada, periodicidad de pago, duración y distribución de la jornada ordinaria, duración del periodo de prueba, derecho a formación proporcionada por la empresa y planes de igualdad aplicables, entre otros.

✅ Se introduce una novedad sin precedentes: la obligación de informar sobre el uso de sistemas de decisión algorítmica o de Inteligencia Artificial que afecten a las condiciones laborales, a la toma de decisiones o al control de la actividad del trabajador. Esta previsión conecta directamente con el Reglamento (UE) 2024/1689 sobre Inteligencia Artificial.

✅ La información debe entregarse en formato accesible, almacenable e imprimible, ya sea en papel o en soporte electrónico.

Plazos que toda empresa debe conocer:

1️⃣ Nuevas contrataciones: la información debe entregarse antes del inicio de la prestación de servicios.

2️⃣ Relaciones laborales ya vigentes: si el trabajador lo solicita, la empresa dispone de un máximo de 30 DIAS HABILES para facilitar toda la documentación.

3️⃣ Modificaciones contractuales: la comunicación debe realizarse lo antes posible y, como máximo, el mismo día en que el cambio surta efecto.

4️⃣ Para servicios en el extranjero: la información debe entregarse antes de la partida del trabajador.

Además, el Ministerio de Trabajo publicará modelos oficiales de documentos informativos y contratos en un plazo máximo de 20 días desde la publicación del Real Decreto.

La recomendación es clara: no esperar a que los trabajadores soliciten la información. Conviene anticiparse, revisar los modelos de contrato actuales y preparar la documentación complementaria que exige la nueva norma.
El Tribunal Supremo redefine el alcance de la cláusula antiabuso en el régimen FEAC

imagen

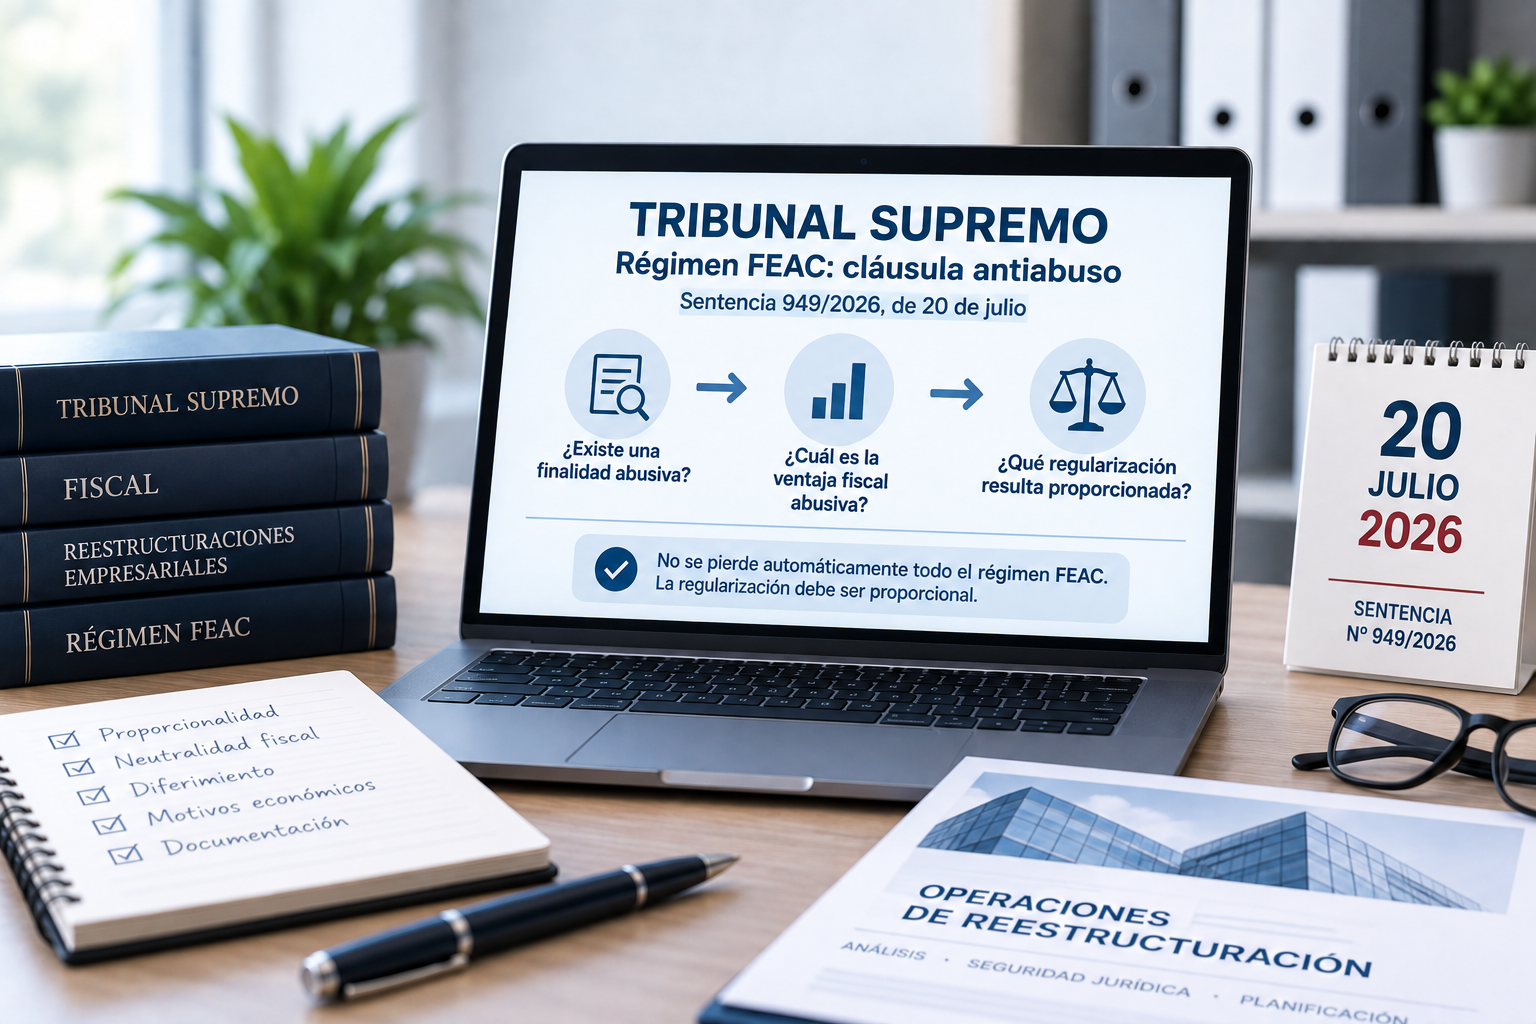
La Sentencia del Tribunal Supremo 949/2026, de 20 de julio, introduce una doctrina de especial relevancia para las operaciones de reestructuración empresarial acogidas al régimen fiscal de fusiones, escisiones, aportaciones de activos y canjes de valores (FEAC).

La cuestión central no es si Hacienda puede combatir operaciones abusivas. Puede hacerlo. La novedad está en cómo debe hacerlo.

El Tribunal Supremo establece que el principio de proporcionalidad está implícito en la cláusula antiabuso del antiguo artículo 96.2 TRLIS y que, incluso bajo dicha normativa, era posible una inaplicación parcial del régimen FEAC. La consecuencia de una operación abusiva no tiene por qué ser, por tanto, la pérdida automática de todos los efectos del régimen especial.

La regularización debe dirigirse específicamente a eliminar las ventajas fiscales perseguidas de forma abusiva, y dichas ventajas deben estar identificadas en el propio acuerdo de liquidación.

Especialmente relevante es el tratamiento del diferimiento de las plusvalías latentes.

El Supremo recuerda que el diferimiento es una pieza esencial del principio de neutralidad fiscal que caracteriza al FEAC y no puede eliminarse automáticamente por el mero hecho de que se concluya que no existen motivos económicos válidos.

Para hacer tributar inmediatamente esas plusvalías, la Administración deberá acreditar, mediante una motivación reforzada, que el propio diferimiento constituía el principal objetivo perseguido con la operación, identificando además los elementos de prueba que permitan alcanzar esa conclusión.

La sentencia obliga así a separar tres cuestiones que en la práctica no siempre se habían diferenciado suficientemente:

¿Existe una finalidad abusiva? → ¿Cuál es exactamente la ventaja fiscal abusiva? → ¿Qué regularización resulta proporcionada para neutralizarla?

El fallo adquiere especial importancia en operaciones de aportación de participaciones a sociedades holding, pero su razonamiento sobre proporcionalidad y neutralización de la ventaja fiscal abusiva resulta relevante para el régimen FEAC en su conjunto.

Desde OCT Consultores consideramos que esta sentencia refuerza la necesidad de analizar cada reestructuración de forma individualizada y de documentar adecuadamente tanto sus razones empresariales como sus efectos fiscales.

Al mismo tiempo, abre una vía de revisión especialmente interesante en procedimientos de inspección, reclamaciones económico-administrativas y litigios en los que la Administración haya vinculado automáticamente la ausencia de motivos económicos válidos con la pérdida íntegra del régimen FEAC.

La clave ya no es únicamente determinar si existe abuso, sino precisar qué ventaja fiscal es abusiva y hasta dónde puede llegar la regularización.

Desde agosto, las empresas tienen el doble de plazo para comunicar bajas a la Seguridad Social

imagen

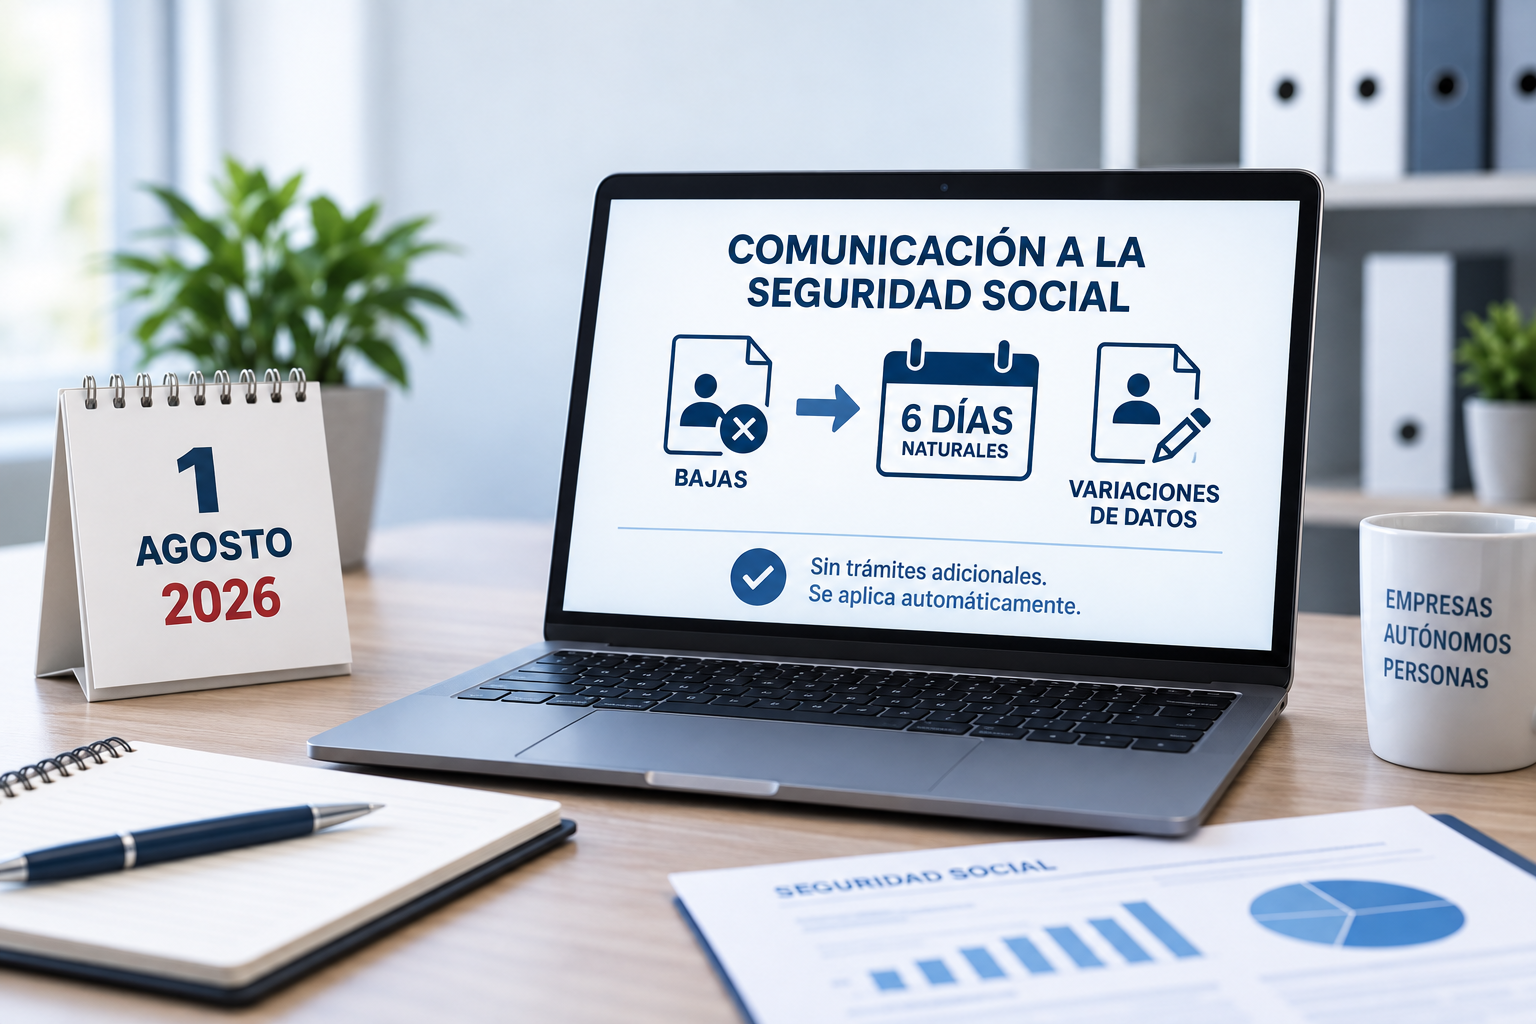
📋 Desde el 1 de agosto de 2026, el plazo para comunicar bajas y variaciones de datos de trabajadores a la Seguridad Social pasa de 3 a 6 días naturales. Sin trámites adicionales. Sin actuaciones previas.

Esto no es una interpretación: es el Real Decreto 643/2026, de 29 de julio, que modifica el artículo 32.3 del Reglamento General de Afiliación (RD 84/1996).

¿A quién afecta?

A todas las empresas y autónomos con trabajadores por cuenta ajena dados de alta en la Seguridad Social.

¿Qué cambia exactamente?

✅ El plazo para comunicar bajas pasa de 3 a 6 días naturales desde el cese
✅ El plazo para comunicar variaciones de datos también se amplía a 6 días naturales
✅ Se aplica automáticamente a todas las bajas con fecha real desde el 01.08.2026
✅ No es necesario realizar ninguna gestión ni solicitud para beneficiarse del nuevo plazo

¿Qué NO cambia?

❌ Las altas siguen manteniendo su plazo y condiciones habituales
❌ La obligación de comunicar no desaparece: solo se amplía el margen temporal

Lo que SÍ debes tener en cuenta si gestionas trabajadores:

1️⃣ Revisa tus procedimientos internos: ahora dispones de 6 días naturales, pero no dejes la comunicación para el último momento.
2️⃣ Confirma las fechas reales de baja: el plazo se cuenta desde el día siguiente al cese efectivo, no desde la decisión de prescindir del trabajador.
3️⃣ Aplica el mismo criterio a las variaciones: cualquier cambio en los datos del trabajador también cuenta con 6 días desde que se produce.

Un margen mayor que reduce el riesgo de comunicaciones fuera de plazo y sus posibles recargos.

Hacienda ya ve tus cobros por Bizum en tiempo real — lo que todo autónomo debe saber (y hacer)

📲 Desde febrero de 2026, los bancos informan mensualmente a la Agencia Tributaria de todos tus cobros profesionales por Bizum, tarjeta y otros medios electrónicos. Sin umbral mínimo. Sin excepciones por importe.

Esto no es un rumor: es el Real Decreto 253/2025, que modifica el Reglamento General de las actuaciones y procedimientos de gestión e inspección tributaria.

¿Qué información recibe exactamente la AEAT?

Cada mes, tu banco envía a Hacienda:

✅ Tu identificación fiscal (NIF)

✅ El número de comercio con el que operas

✅ El importe mensual total cobrado por Bizum, TPV y similares

✅ Las cuentas bancarias donde recibes esos cobros

¿Qué hace la AEAT con esos datos?

Los cruza automáticamente con tus declaraciones de IVA (modelo 303) y de IRPF (modelo 130/131). Si detecta discrepancias recurrentes entre lo que cobras y lo que declaras, puede iniciar un procedimiento de comprobación.

Lo que NO cambia: ❌ Los pagos entre particulares (dividir una cena, enviar dinero a un familiar) NO se reportan. La obligación afecta exclusivamente a cobros por actividad económica.

Lo que SÍ debes hacer si eres autónomo:

1️⃣ Separa cuentas: usa una cuenta bancaria exclusiva para tu actividad profesional. Mezclar cobros personales y profesionales complica cualquier comprobación.

2️⃣ Emite factura siempre: cada cobro profesional debe tener su factura correspondiente, independientemente del importe o del medio de pago.

3️⃣ Cuadra tus declaraciones: el importe que declaras en IVA e IRPF debe coincidir con lo que tus bancos reportan a Hacienda. Si hay diferencias legítimas (exenciones, operaciones no sujetas), documéntalas.

4️⃣ Revisa tus modelos trimestrales: si has cobrado por Bizum o tarjeta y no lo has incluido en tus autoliquidaciones, este es el momento de regularizar antes de que llegue un requerimiento.

Ir al contenido